Parcours│Expositions
Juillet – Août 2026│Résidence artistique – Santa Lucia di Talla – Corse
Avril 2024│Art Party│Venezia
Juin 2023│Art Show│Bâle
Décembre 2019│Art week│Miami
Août 2019│Swiss Art│Zurich
Mars 2018│Galerie Stricoff│New York
Décembre 2016│Spectrum│Miami
Novembre 2015│111 Des Arts│Toulouse
Décembre 2014│Février 2015│Tamp│Londres
Octobre 2013│M.O.Y.A.│Vienna
Mars – Avril 2013│Galerie de Marchi│Bologne
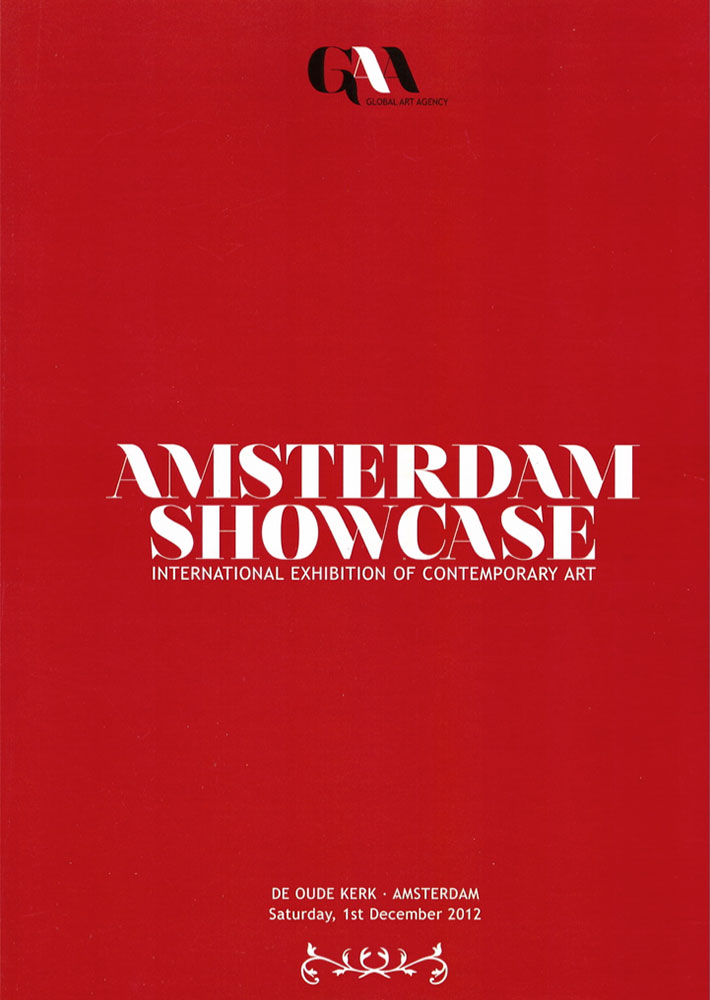
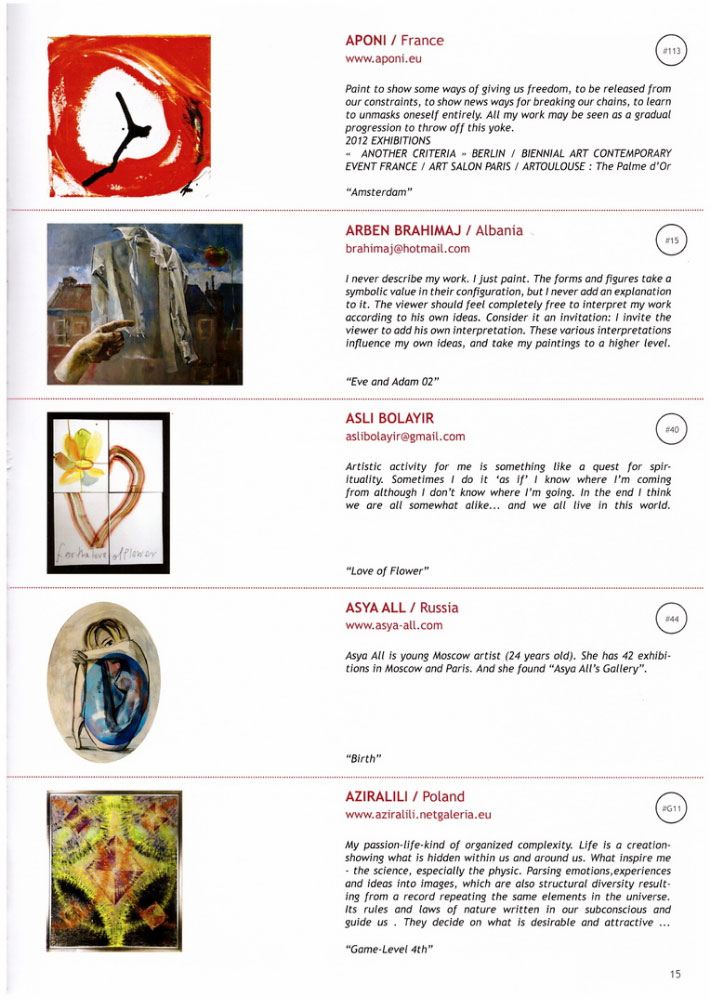
Décembre 2012│Showcase│Amsterdam
Septembre 2012│Galerie Marzia Frozen│Berlin
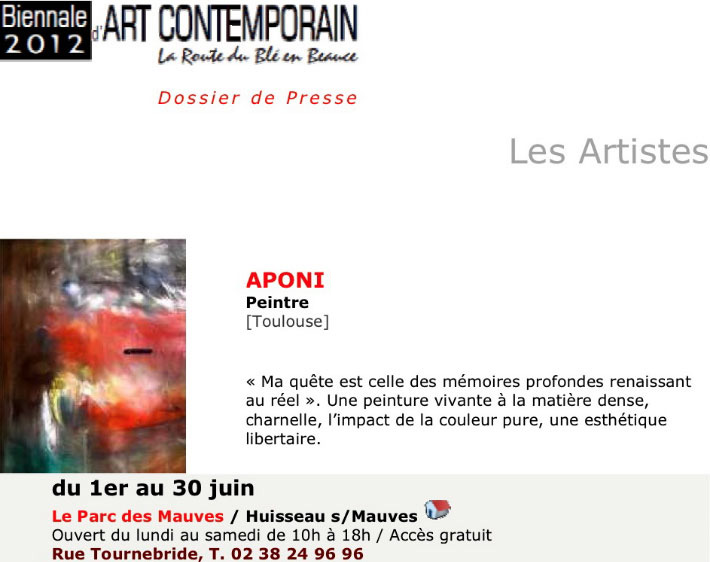
Juin 2012│Biennale d’Art Contemporain│Beauce
Mai 2012│Grand Salon d’Art│Paris
Mars 2012│Vente aux enchères│Me Labarde
Février 2011│C.R.I.L. Exposition personnelle│Toulouse
Octobre 2010│H.S.B.C. VIP Exhibition│Toulouse
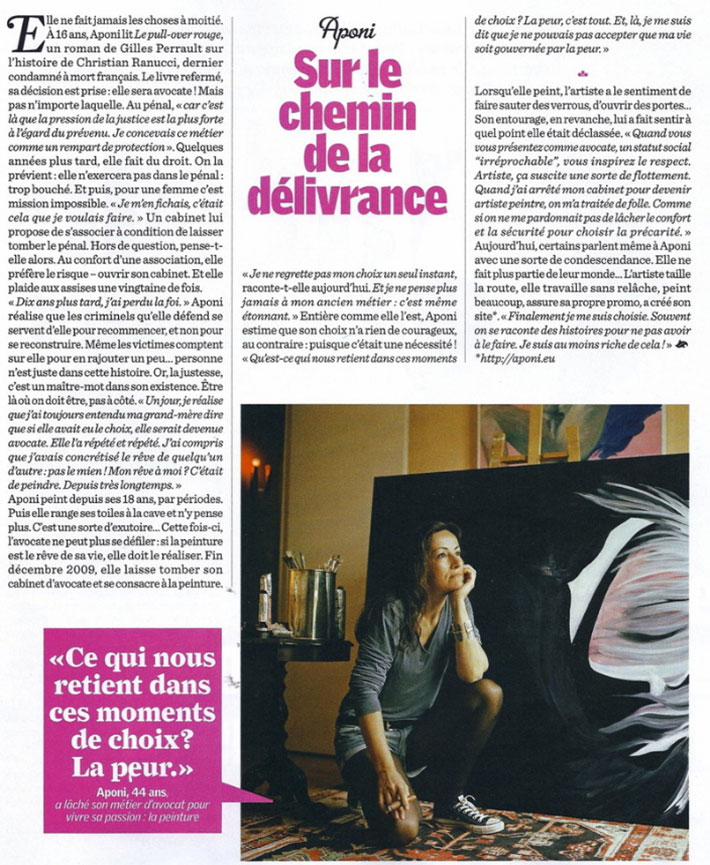
La Presse│En parle
MÉCÉNAT CULTUREL / DÉFISCALISATION
– Acquisitions d’oeuvres d’art contemporain
Les entreprises qui acquièrent des oeuvres originales d’artistes vivants et les inscrivent à un compte d’actif immobilisé peuvent déduire du résultat imposable de l’exercice d’acquisition et des quatre années suivantes, par fractions égales, une somme égale au prix d’acquisition, la déduction ainsi effectuée au titre de chaque exercice ne pouvant excéder la limite de 0,5% du chiffre d’affaires, minorée des versements effectués au titre du mécénat d’entreprise. Les oeuvres originales d’artistes vivants sont en outre exclues de l’assiette de la taxe professionnelle. Pendant toute la période de déduction, les oeuvres ainsi acquises doivent être exposées dans un lieu ouvert au public ou simplement aux salariés et/ou aux clients de l’entreprise.
– Expositions d’art contemporain
Les organismes dont l’activité principale est l’organisation d’expositions d’art contemporain peuvent bénéficier du mécénat d’entreprise (réduction d’impôt de 60% du montant du don) même s’ils sont assujettis à la TVA et aux autres impôts commerciaux. Les particuliers bénéficient-ils des mêmes avantages ? Les particuliers peuvent bénéficier du régime de réduction d’impôts prévu par la Loi Mécénat de 2003, lorsqu’ils effectuent un don en faveur d’un organisme éligible. Cependant, il n’existe pas de mesure incitative à l’acquisition d’oeuvres d’art contemporain, comme c’est le cas pour les entreprises.
– Quelles sont principales références légales et textes juridiques ?
• Loi sur le développement du mécénat (n°87-571 du 23 juillet 1987)
• Loi relative au mécénat, aux associations et aux fondations (n° 2003-709 du 1er août 2003)
– Code général des impôts (CGI)
• Article 200 : mécénat des particuliers
• Article 238 bis : mécénat des entreprises
• Article 238 bis AB : acquisition par une entreprise d’oeuvres originales d’artistes vivants, ou d’instruments de musique destinés à être prêtés à des interprètes professionnels
Le Ministère de la Culture et de la Communication a mis en place une Mission Mécénat . En plus de leur site internet, le Ministère organise des rencontres ; les Jeudis du Mécénat et les Ateliers du Mécénat, ainsi que des colloques pour valoriser le mécénat d’entreprise et d’art.
– Remarque : Les oeuvres d’art peuvent également permettre de s’acquitter d’une dette fiscale par leur remise dans le cadre d’une dation. Valeur de diversification patrimoniale et source de plaisir, les oeuvres d’art sont exonérées de l’impôt sur la fortune et sont aisément transmissibles.